Kurs liry tureckiej – jak szybko przeliczać ceny w Turcji i nie korzystać ze starego kursu?
Kurs liry tureckiej zmienia się, dlatego ceny w Turcji najlepiej przeliczać według świeżego punktu odniesienia, a nie kwoty zapamiętanej z poprzednich wakacji. Wystarczy sprawdzić, ile złotych kosztuje dziś 100 TRY, i wykorzystać tę wartość do szybkiego rachunku.
Przy większym zakupie trzeba zrobić jeszcze jeden krok: porównać kurs referencyjny z kursem kantoru lub karty oraz uwzględnić ewentualną prowizję. Sam przelicznik z wyszukiwarki nie pokazuje kwoty, którą faktycznie zapłacisz.
TRY, PLN i EUR – które kursy warto znać?
Podstawą codziennych rachunków jest kurs TRY/PLN, czyli wartość jednej liry tureckiej w złotych. TRY to międzynarodowy kod liry tureckiej; na metkach i w menu możesz spotkać również oznaczenia TL oraz symbol ₺. PLN oznacza polskiego złotego, a EUR – euro. Te trzy skróty wystarczą do większości porównań na wakacjach.
Najprostsza reguła jest taka: jeśli źródło podaje 1 TRY = X PLN, cenę w lirach mnożysz przez X. Jeśli pokazuje 1 PLN = Y TRY, liczbę lir dzielisz przez Y. Wynik może być podobny, ale łatwo pomylić kierunek działania, gdy aplikacja odwróci parę walut. Dlatego przed liczeniem spójrz nie tylko na cyfrę, lecz także na opis jednostki.
NBP jako punkt odniesienia dla cen w złotych
W Polsce wygodnym źródłem jest tabela A Narodowego Banku Polskiego. Publikuje średni kurs TRY wyrażony w PLN. NBP podaje tam również euro, więc z jednej tabeli można obliczyć orientacyjną wartość ceny zarówno w złotych, jak i w EUR. To kurs referencyjny, nie gwarantowana oferta wymiany gotówki.
Przykład historyczny, sprawdzony 19 października 2026 r.: w tabeli nr 202/A/NBP/2026 z 16 października 2026 r. 1 TRY kosztował średnio 0,0783 PLN, a 1 EUR – 4,3661 PLN. Oznaczało to, że 100 TRY miało wartość referencyjną 7,83 zł, a 1000 TRY – 78,30 zł. To dane z konkretnego dnia, a nie kurs do stosowania podczas przyszłych wyjazdów. Zawsze sprawdź datę przy aktualnej tabeli.
Tabela A jest aktualizowana w dni robocze. Jeżeli sprawdzasz ją w weekend, dzień wolny albo przed publikacją nowej tabeli, widzisz ostatnią dostępną wartość, nie bieżącą ofertę na żywo. Uwaga również na wielkość jednostki: przy TRY we wskazanej tabeli NBP kurs dotyczy jednej liry, podczas gdy niektóre inne waluty NBP prezentuje w przeliczeniu na 100 lub większą liczbę jednostek.
Kiedy przydaje się bank centralny Turcji?
Türkiye Cumhuriyet Merkez Bankası (TCMB) publikuje orientacyjne kursy walut wobec TRY, między innymi euro i dolara. Jest przydatny, kiedy chcesz porównać miejscową ofertę wymiany EUR na liry. Turecka tabela przedstawia jednak kursy w innym układzie niż polska tabela NBP: zwykle pokazuje liczbę TRY za walutę obcą, np. za 1 EUR. Nie kopiuj takiej liczby wprost do kalkulatora TRY/PLN.
TCMB określa swoje kursy jako orientacyjne; nie są one cennikiem obowiązującym prywatne kantory. Z kolei tabela C NBP zawiera kursy kupna i sprzedaży wybranych walut, ale według stanu zweryfikowanego 19 października 2026 r. nie zawiera TRY. W przypadku liry nie należy zatem bez sprawdzenia powoływać się na nieistniejący w tej tabeli kurs sprzedaży.
Kurs referencyjny a kurs kantoru – skąd bierze się różnica?
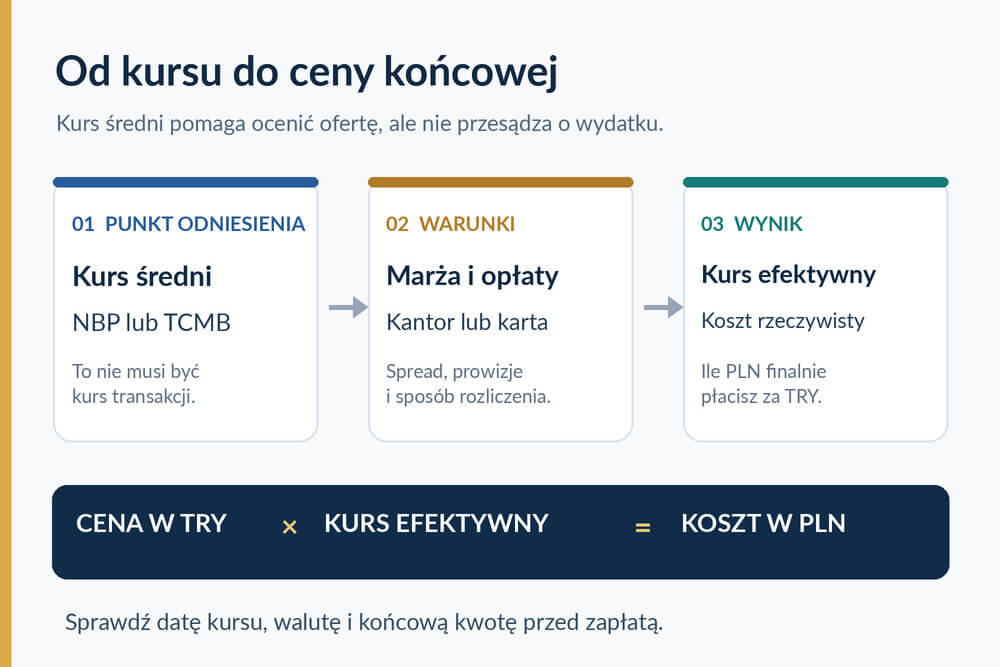
Na ekranie telefonu możesz widzieć ładny, okrągły przelicznik, a w kantorze otrzymać mniej lir. Nie oznacza to automatycznie pomyłki. Kurs średni służy do orientacji; kantor ustala własne kursy kupna i sprzedaży, aby pokryć koszty i zarobić na transakcji. Różnicę między tymi dwiema stawkami nazywamy spreadem walutowym.
W praktyce ważniejsze od samego hasła „bez prowizji” jest to, ile TRY rzeczywiście dostaniesz za konkretną liczbę euro. Kantor może nie naliczać osobnej opłaty, ale oferować mniej korzystny kurs. Inny może mieć lepszą stawkę na tablicy i dodatkową opłatę za usługę. Porównuj rezultat po wszystkich kosztach.
Co naprawdę porównujesz?
Kurs referencyjny pokazuje punkt odniesienia. Spread jest różnicą między stawką kupna i sprzedaży tego samego kantoru. Twój rzeczywisty koszt to efekt kursu po właściwej stronie transakcji oraz wszystkich dodatkowych opłat. Tych trzech pojęć nie należy utożsamiać.
Jak ocenić kurs wymiany EUR na TRY?
Załóżmy wyłącznie na potrzeby rachunku, że 16 października 2026 r. porównujesz ofertę wymiany 100 EUR. Z kursów średnich NBP z tego dnia wynika orientacyjnie 55,76 TRY za 1 EUR (4,3661 zł podzielone przez 0,0783 zł). Wariant hipotetyczny: kantor oferuje 54 TRY za 1 EUR i nie dolicza innej opłaty. W takim przypadku otrzymasz 5400 TRY zamiast referencyjnych około 5576 TRY – czyli o około 3,2% mniej. Nie jest to rzeczywista oferta kantoru z tej daty ani prognoza przyszłego kursu.
Ta różnica mówi, o ile wynik konkretnej wymiany odbiega od odniesienia. Nie jest automatycznie całym spreadem kantoru, ponieważ do wyznaczenia spreadu potrzebne są jednocześnie jego kurs kupna i sprzedaży. Jeśli podróżujesz z euro, zwykle interesuje Cię stawka, po której punkt kupuje od Ciebie euro; na tureckich tablicach możesz zobaczyć słowa alış (kupno) i satış (sprzedaż). Kierunek transakcji zawsze potwierdź przed wydaniem gotówki.
Dokładne znaczenie tablic i wybór miejsca transakcji omawiamy osobno w poradniku gdzie wymieniać walutę w Turcji. Tutaj do zapamiętania wystarczy zasada: porównuj kurs dla swojej transakcji, a nie atrakcyjniejszą liczbę z przeciwnej kolumny.
Jak szybko przeliczać liry na złote bez kalkulatora?
Na bazarze nie musisz liczyć do czterech miejsc po przecinku. Najwygodniej zapamiętać wartość 100 TRY w złotych według kursu sprawdzonego danego dnia. Potem wystarczy przesunąć ją proporcjonalnie: 500 TRY to pięć takich porcji, a 250 TRY – dwie i pół.
Na przykład dla historycznego kursu NBP z 16 października 2026 r. 100 TRY to 7,83 zł. Można więc myśleć: około 8 zł za 100 lir, 40 zł za 500 lir i 80 zł za 1000 lir. To przybliżenie wyłącznie dla tego datowanego przykładu. Przy innym kursie zmieniasz jedną zapamiętaną liczbę – nie musisz uczyć się od nowa całego sposobu liczenia.
| Cena w lirach | Wartość referencyjna w PLN | Szybki rachunek przy około 8 zł / 100 TRY |
|---|---|---|
| 100 TRY | 7,83 zł | około 8 zł |
| 250 TRY | 19,58 zł | około 20 zł |
| 500 TRY | 39,15 zł | około 40 zł |
| 1000 TRY | 78,30 zł | około 80 zł |
| 2500 TRY | 195,75 zł | około 200 zł |
Źródło liczb do tabeli: tabela A NBP nr 202/A/NBP/2026 z 16 października 2026 r., 1 TRY = 0,0783 PLN. To przykład archiwalny, nie aktualny cennik; orientacyjne kwoty nie zawierają prowizji ani różnicy kursowej konkretnego sposobu płatności.
Trzy działania, które przydają się w sklepie
- Orientacyjne liczenie w pamięci: cenę w lirach podziel przez 100 i pomnóż przez dzisiejszą wartość 100 TRY. Dla przykładowych 7,83 zł rachunek 375 TRY wygląda tak: 3,75 × 7,83 = około 29,36 zł.
- Dokładniejsze liczenie na telefonie: wpisz kwotę TRY i pomnóż ją przez świeży kurs TRY/PLN, np. 1200 × 0,0783 = 93,96 zł według wskazanych danych z 16 października 2026 r. Nie używaj tej liczby jako stałej.
- Liczenie odwrotne do budżetu: jeśli masz maksymalnie 150 zł do wydania, podziel limit przez bieżącą wartość 1 TRY w PLN, a potem zostaw zapas na ewentualną marżę. Przy historycznej stawce 0,0783 wyszłoby około 1916 TRY przed kosztami transakcji – nie jest to rekomendowany dzisiejszy limit.
Ważne są również zapisy cen. W tureckim cenniku 1.250 TL zwykle oznacza tysiąc dwieście pięćdziesiąt lir, a 1.250,50 TL – tysiąc dwieście pięćdziesiąt lir i 50 kuruş (podjednostek liry). Nie pomyl kropki oddzielającej tysiące z przecinkiem dziesiętnym. Przy droższej rzeczy poproś sprzedawcę o zapisanie ceny na kartce albo pokazanie kwoty na terminalu.
Kiedy przybliżenie przestaje wystarczać?
Jeśli kupujesz wodę lub przekąskę, różnica między rachunkiem „około 8 zł za 100 TRY” a wartością 7,83 zł jest niewielka. Przy zakupie biżuterii, większej wycieczki albo kilku drogich pamiątek ta sama metoda może już zawyżyć lub zaniżyć planowany koszt. Wtedy wróć do dokładnego przelicznika i użyj kursu, po którym rzeczywiście zapłacisz.
Tak samo przy targowaniu: najpierw porównaj dwie propozycje w tej samej walucie. Jeśli cena schodzi hipotetycznie z 2700 TRY do 2400 TRY, rabat wynosi 300 TRY, czyli około 11,1% pierwotnej kwoty. Dopiero uzgodnioną cenę końcową przelicz na złote. Nie porównuj ceny początkowej w euro z końcową w lirach przy dwóch różnych kursach.
Ile euro kosztuje cena podana w lirach?
Gdy budżet podróży prowadzisz w EUR, możesz zastosować bezpośredni kurs TRY/EUR z wiarygodnego źródła albo wyliczyć go z dwóch wartości w PLN. W takim rachunku cena TRY × kurs TRY/PLN ÷ kurs EUR/PLN = wartość w EUR. Trzymaj się daty jednej tabeli: mieszanie kursu euro z poniedziałku z kursem liry sprzed tygodnia może dawać mylący wynik.
Datowany przykład: dla tabeli A NBP z 16 października 2026 r. 1000 TRY × 0,0783 PLN ÷ 4,3661 PLN/EUR = około 17,93 EUR. Ta liczba jest wyłącznie teoretycznym przeliczeniem średnich kursów. Nie mówi, ile euro pobierze karta ani ile fizycznych banknotów euro zażąda sprzedawca.
W codziennym korzystaniu z aplikacji nie ma potrzeby wykonywać dwóch działań osobno. Wybierz TRY jako walutę źródłową i EUR jako docelową, sprawdź godzinę ostatniej aktualizacji i porównaj wynik z faktyczną propozycją sklepu. Jeśli oferta jest wyraźnie gorsza, poproś o wycenę w lirach.
Jak sprawdzić kurs karty i kwotę, która naprawdę zniknie z konta?
W płatności kartą sam kurs TRY/PLN z NBP nie wystarczy. Kwota obciążenia zależy od konstrukcji karty, waluty rachunku, zasad banku lub fintechu, ewentualnego przeliczenia przez organizację kartową oraz prowizji za transakcję w walucie obcej. Jedna karta może rozliczać TRY bezpośrednio w PLN, inna przez walutę pośrednią, a jeszcze inna pobierać środki z salda TRY.
Najpierw otwórz w swojej aplikacji bankowej szczegóły karty: walutę rozliczenia, taryfę opłat, zasady przewalutowania i ewentualne warunki weekendowe. Gdy bank posługuje się kursem organizacji kartowej, możesz pomocniczo sprawdzić przelicznik Mastercard albo odpowiednie narzędzie Visa. Same kalkulatory organizacji zastrzegają, że rzeczywisty kurs i opłaty mogą zależeć od banku i terminu przetwarzania transakcji.
Drugim krokiem jest kontrola w aplikacji po zakupie. Sprawdź oddzielnie kwotę w TRY, blokadę na rachunku i kwotę ostatecznie zaksięgowaną. Blokada autoryzacyjna nie zawsze jest ostatecznym rozliczeniem. Przy rozliczeniu kurs może zostać ustalony według zasad właściwej karty w innym momencie. Nie wszystkie banki robią to tak samo; podobne różnice mogą wystąpić przy zwrotach.
Policz swój kurs efektywny, nie tylko deklarowaną marżę
Najprostszy test polega na podzieleniu zaksięgowanej kwoty w PLN przez liczbę zapłaconych TRY. Efektywny kurs = końcowe PLN ÷ kwota TRY. Jeśli przykładowa, hipotetyczna płatność wynosi 1200 TRY, a po uwzględnieniu wszystkich kosztów z konta pobrano 99,60 zł, efektywny kurs wynosi 0,083 PLN za 1 TRY. W odniesieniu do historycznego kursu NBP 0,0783 z 16 października 2026 r. byłoby to około 6% więcej. To model rachunkowy, nie rzeczywista transakcja z tej daty.
Na terminalu możesz zobaczyć ofertę rozliczenia w PLN lub EUR zamiast TRY. Jest to odrębna usługa przewalutowania, nazywana DCC; jej stawka może pochodzić od operatora terminala, a nie od Twojego banku. Zwykle warto pozostawić płatność w lirach, lecz końcowy efekt zależy od konkretnej karty. Sposób rozpoznawania ekranów opisujemy dokładnie w poradniku DCC na terminalu.
Stary cennik i stary artykuł – dlaczego to taka pułapka?
W Turcji trzeba pilnować dwóch osobnych dat: dnia, z którego pochodzi cena w lirach, oraz dnia, z którego pochodzi użyty przelicznik. Nawet doskonale policzony kurs nie naprawi nieaktualnego menu, zdjęcia tablicy cenowej albo wpisu blogowego z poprzedniego sezonu. Kwota mogła zmienić się w TRY, podczas gdy wartość liry wobec PLN zmieniła się w przeciwnym kierunku.
Przykład czysto modelowy: widzisz na starym zdjęciu cenę usługi z 2024 r. i automatycznie przeliczasz ją po kursie z 19 października 2026 r. Matematycznie wynik będzie poprawny dla tej starej kwoty, ale niczego nie dowiedzie o koszcie usługi w październiku 2026 r. Do realnego planowania potrzebujesz aktualnej ceny sprzedawcy i aktualnego sposobu przeliczenia.
Najłatwiej pomylić się przy restauracjach, prywatnych wycieczkach, taksówkach, zakupach na targu i innych usługach, dla których sprzedawca może regularnie zmieniać cennik. Nie oznacza to, że każda cena rośnie tak samo ani że jeden wskaźnik inflacji pozwala mechanicznie zaktualizować koszt konkretnego dania. Aktualną cenę najlepiej uzyskać z menu na miejscu, oferty sprzedawcy albo bezpośredniego potwierdzenia.
Oceniając znaleziony w internecie poradnik, sprawdź, czy autor podał datę cen, skąd pochodziły kwoty i czy osobno oznaczył datę kursu. Sam napis „aktualizacja 2026” przy starszej tabeli wcale nie gwarantuje odświeżenia wszystkich wartości. Jeżeli ważna jest dokładna kwota, traktuj dawny artykuł jako opis rodzaju wydatku, a nie obowiązujący cennik.
Czy ceny w euro rozwiązują problem z kursem liry?
Nie zawsze. W rejonach turystycznych sprzedawca może wyrazić cenę w euro dla wygody klienta, ale zastosować własny przelicznik. Dwie kwoty pokazane obok siebie nie muszą być równowartością obliczoną według NBP lub TCMB. W niektórych transakcjach cena w EUR może być rzeczywiście ustaloną ceną oferty, a nie przeliczeniem z TRY – wtedy trzeba porównywać finalne koszty, zamiast zakładać jedną właściwą metodę wyceny.
Wyłącznie hipotetyczny przykład oceniany na podstawie kursów średnich NBP z 16 października 2026 r.: przedmiot ma dwie metki, 1500 TRY albo 30 EUR. Pierwsza odpowiada referencyjnie 117,45 zł, druga 130,98 zł. Różnica wynosi 13,53 zł przed kosztami płatności. Zatem sama możliwość użycia euro nie świadczy o korzystniejszej cenie; nie są to rzeczywiste ceny ze sklepu.
Gdy płacisz gotówką z już posiadanych euro, uwzględnij również to, po ile wcześniej kupiłeś tę walutę, jeśli interesuje Cię pełny koszt w PLN. Jeśli dopiero zastanawiasz się, jakie banknoty zabrać na wyjazd, odrębnym tematem jest wybór euro czy dolarów do Turcji. Tutaj chodzi przede wszystkim o to, by nie przyjmować euro na metce za obiektywnie lepszy kurs.
Checklista przed większym zakupem
Przy droższym rachunku lepiej poświęcić minutę na sprawdzenie liczb niż polegać na kursie zapamiętanym sprzed kilku dni. Szczególnie dotyczy to biżuterii, skóry, większych pamiątek, usług i płatności, których nie da się łatwo cofnąć.
Przed zatwierdzeniem kwoty sprawdź:
- Walutę i pełną cenę: czy sprzedawca mówi o TRY, EUR czy PLN; czy cena obejmuje całą usługę lub konkretną liczbę sztuk.
- Datę przelicznika: kurs referencyjny z dzisiaj lub ostatniego dnia roboczego, a nie z zapisanego miesiąc temu zrzutu ekranu.
- Właściwą stronę kursu: przy gotówce liczy się stawka, po której kantor kupi Twoje EUR albo sprzeda Ci TRY.
- Opłaty: prowizja kantoru, koszt transakcji zagranicznej lub inne potrącenia w Twojej metodzie płatności.
- Kwotę na terminalu: sprawdź walutę, liczbę i to, czy nie włączono niechcianego przewalutowania.
- Dowód zapłaty: poproś o paragon lub inny dokument z ceną, walutą i opisem zakupu; zachowaj go na wypadek reklamacji.
Jeżeli cennik jest w TRY, a sprzedawca podaje końcowy rachunek w EUR, poproś o wypowiedzenie obu kwot i wylicz ich relację. W praktyce nie musisz znać kursów z pamięci – wystarczy, że rozumiesz, która liczba jest ceną, która kursem, a która końcowym obciążeniem.
FAQ – najczęstsze pytania o kurs liry tureckiej
Jaki jest kurs liry tureckiej?
Nie ma jednej wartości aktualnej bezterminowo. Przykładowo kurs średni NBP z 16 października 2026 r. wynosił 0,0783 PLN za 1 TRY. Przed zakupem sprawdź najnowszą tabelę A NBP, aktualną ofertę kantoru albo warunki rozliczenia karty.
Jak przeliczyć 1000 TRY na złote?
Pomnóż 1000 przez bieżący kurs jednej liry w PLN. Przy historycznym, przykładowym kursie 0,0783 PLN z 16 października 2026 r. otrzymasz 78,30 zł, jeszcze bez kosztów konkretnej transakcji.
Czy kurs Google jest taki sam jak w kantorze?
Niekoniecznie. Przelicznik w wyszukiwarce zwykle służy do orientacyjnej wyceny, a kantor stosuje własne kursy kupna i sprzedaży. Istotne jest, jaką kwotę dostaniesz po wszystkich opłatach.
Dlaczego terminal pokazuje inny kurs?
Terminal może oferować DCC, czyli przeliczenie przez operatora płatności. Nawet przy obciążeniu w TRY kurs i ewentualne opłaty Twojego banku mogą dać inny wynik niż kurs średni NBP.
Czy lepiej liczyć przez euro?
Nie z zasady. Jeśli Twoim budżetem jest PLN, najprostsze pozostaje TRY/PLN; euro przydaje się, gdy faktycznie płacisz w EUR lub porównujesz dwie wyceny sprzedawcy.
Jak często zmienia się kurs liry?
Notowania rynkowe mogą zmieniać się w ciągu dnia, natomiast NBP publikuje nową tabelę A w dni robocze. Po weekendzie lub święcie ostatni opublikowany kurs może mieć wcześniejszą datę.
Najprostszy nawyk na wakacjach: raz dziennie sprawdź wartość 100 TRY w swojej walucie, do małych kwot używaj przybliżenia, a przy większych zakupach przelicz koszt metodą, którą naprawdę zapłacisz. Dzięki temu kolejna zmiana kursu nie zmusi Cię do uczenia się nowego sposobu liczenia.