Płatność kartą w Turcji – na terminalu wybrać liry czy euro? Jak uniknąć DCC
Gdy terminal w Turcji proponuje płatność w lirach (TRY) albo przeliczenie rachunku na złote lub euro, zwykle rozsądniej wybrać TRY i odrzucić DCC. Wtedy przewalutowanie – jeśli będzie potrzebne – wykona system rozliczeniowy Twojej karty i bank według warunków tej karty, a nie operator usługi DCC. Nie jest to gwarancja najniższej ceny: o wyniku decydują konkretne kursy i opłaty. Poniżej pokazujemy, jak rozpoznać wybór na ekranie i co zrobić, gdy obsługa zaznaczy walutę za Ciebie.
TRY czy EUR/PLN na terminalu – co wybrać przy kasie?
Jeżeli zakupy w sklepie, rachunek w restauracji albo usługa zostały wycenione w lirach tureckich (TRY), a terminal proponuje dwie waluty rozliczenia, najprostsza zasada brzmi: wybierz kwotę w TRY. Opcja w PLN lub EUR może oznaczać DCC (ang. Dynamic Currency Conversion), czyli przeliczenie wykonywane przez dostawcę usługi przy terminalu. Kurs tego przeliczenia nie musi być taki jak kurs rozliczeniowy Twojej karty.
Nie sugeruj się samą znajomością waluty. Wyświetlenie kwoty w złotych może wydawać się wygodne, bo od razu widzisz liczbę zbliżoną do przyszłego obciążenia. Wygoda nie przesądza jednak o cenie. Porównaj kurs DCC z zasadami banku, a gdy nie możesz ich szybko zestawić, standardową praktyką jest rezygnacja z przewalutowania przy kasie.
Ten poradnik dotyczy właśnie wyboru waluty na terminalu. O tym, jak połączyć kartę i gotówkę podczas wyjazdu, piszemy szerzej w artykule czym płacić w Turcji.
Co to jest DCC i kto wtedy przelicza pieniądze?
DCC to dobrowolna usługa, dzięki której zagraniczna transakcja może zostać przeliczona z waluty sprzedawcy na walutę rozliczeniową karty już na etapie płatności. W Turcji punktem wyjścia najczęściej jest cena w lirach. Terminal rozpoznaje, że używasz karty zagranicznej, i proponuje pokazanie oraz obciążenie kwotą np. w PLN lub EUR. Po zaakceptowaniu tej opcji zastosowany zostaje kurs przedstawiony w ofercie DCC.
Jeżeli odrzucisz DCC, sprzedawca nadal może przyjąć kartę: kwota trafia do rozliczenia jako TRY. Jeśli rachunek karty jest prowadzony w innej walucie, przewalutowanie następuje później według zasad organizacji kartowej i wydawcy karty. Samo odrzucenie DCC nie oznacza więc „płatności bez wymiany walut”. Oznacza wybranie innego podmiotu i innej ścieżki przeliczenia.
Visa wyjaśnia, że oferta DCC powinna przedstawiać kwoty w obu walutach, kurs oraz dodatkowe opłaty lub marżę, a decyzja należy do posiadacza karty. Podobne zasady opisuje Mastercard w przewodniku dotyczącym DCC. Sprzedawca nie powinien dokonywać wyboru za klienta.
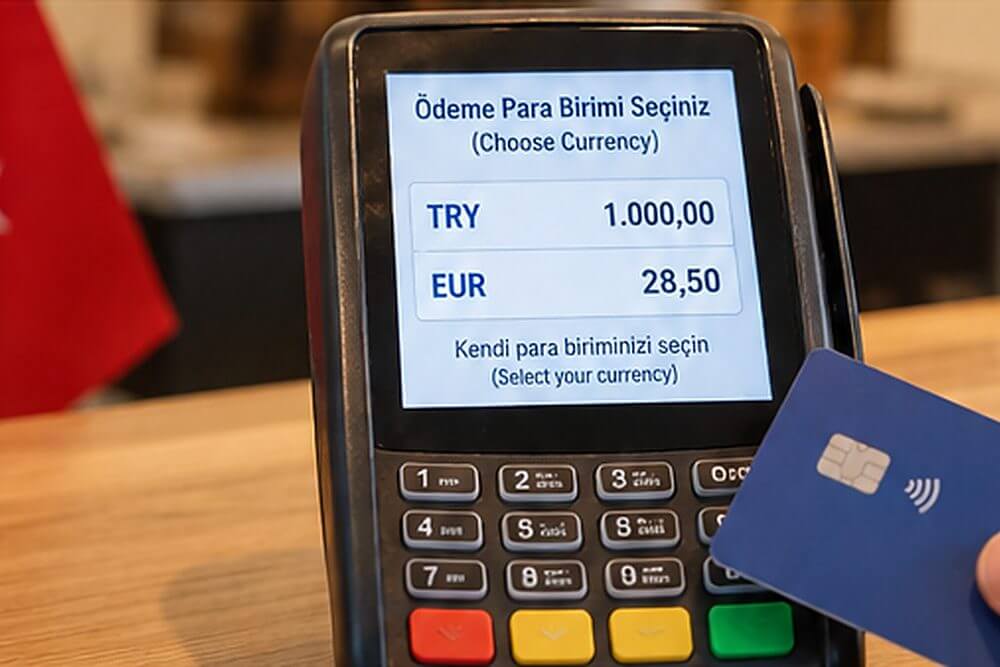
Waluta transakcji to nie to samo co waluta konta i waluta na ekranie
Trzeba rozdzielić trzy pojęcia: walutę ceny u sprzedawcy, walutę, w której terminal przekaże transakcję, oraz walutę rachunku karty. Mogą być identyczne, ale nie muszą. Polski turysta z kontem w PLN może zapłacić za zakup wyceniony na 1000 TRY, wybrać rozliczenie w TRY, a ostatecznie zobaczyć obciążenie w złotych. To normalne, bo bank przeliczył transakcję między walutami.
| Co pokazuje terminal? | Co to zwykle oznacza? | Na co zwrócić uwagę? |
|---|---|---|
| 1000 TRY | Płatność w walucie lokalnej. | Kurs i ewentualne opłaty Twojej karty. |
| 1000 TRY lub kwota w PLN | Najczęściej propozycja DCC. | Kurs, marża i świadomy wybór jednej opcji. |
| 1000 TRY lub kwota w EUR | Możliwa oferta DCC albo inny wariant rozliczenia. | Czy pierwotną ceną była TRY, czy już EUR? |
| Wyłącznie kwota w EUR | Niekoniecznie DCC – zakup mógł być wyceniony w euro. | Waluta uzgodnionej ceny i rachunku. |
W praktyce napis EUR nie jest automatycznie dowodem na DCC. Jeżeli wycieczka, nocleg albo zakup zostały od początku sprzedane za określoną cenę w euro, płatność w EUR może być zwykłą transakcją w walucie oferty. Pytanie o DCC pojawia się przede wszystkim wtedy, gdy terminal proponuje zamianę ustalonej już kwoty w TRY na inną walutę. Warto to wyjaśnić, zanim przyłożysz kartę lub telefon.
Jak wygląda wybór waluty na terminalu w Turcji?
Nie ma jednego wzoru ekranu. Jedne terminale wyświetlają dwie duże kwoty i prośbę o wskazanie waluty, inne pokazują kurs, procentową marżę oraz dwa przyciski. Czasem pojawią się sformułowania „Pay in TRY”, „Pay in PLN”, „Pay in EUR”, „Local currency”, „Cardholder currency”, „With conversion” lub „Without conversion”. Kolejność przycisków i ich kolory nie powinny decydować za Ciebie.
Przykład wyłącznie ilustracyjny, nie rzeczywisty kurs z 17 października 2026 r.: restauracja wystawiła rachunek na 1000 TRY. Terminal proponuje „1000 TRY” albo „103,50 PLN”, wskazując przeliczenie 1 TRY = 0,1035 PLN. Wybierając PLN, akceptujesz przedstawiony kurs DCC. Wybierając TRY, zlecasz płatność w lirach i nie poznasz z tego ekranu ostatecznego kosztu przewalutowania przez swój bank.
Jeśli przy danej karcie hipotetyczny koszt rozliczenia 1000 TRY bez DCC wyniósłby 96,50 PLN, różnica w tym przykładzie byłaby równa 7 PLN. Nie jest to prognoza dla rzeczywistych transakcji ani stały procent oszczędności. Przy innej karcie, dniu lub kursie wynik może być odmienny. Sens porównania polega na zestawieniu końcowych kosztów tej samej kwoty 1000 TRY, a nie dwóch przypadkowych kursów znalezionych w internecie.
Przed potwierdzeniem spójrz na to, jaka waluta znajduje się przy kwocie płatności. Wskazanie „1000 TRY” to co innego niż „103,50 PLN”. Nie opieraj decyzji na opisie „gwarantowany kurs” lub „unikniesz wahań kursowych”: taka informacja nie dowodzi, że przeliczenie jest tańsze.
Dlaczego DCC może być droższe od przewalutowania przez bank?
Operator DCC oferuje własny kurs, często zawierający marżę za przeliczenie. W przypadku płatności w TRY bez DCC przeliczenie zależy natomiast od mechanizmu karty – np. kursu organizacji Visa lub Mastercard, kursu banku, ewentualnej prowizji za transakcję zagraniczną i zasad rachunku wielowalutowego. Nie istnieje jedna obowiązująca wszystkich turystów stawka.
Podany na terminalu procent marży nie zawsze jest tożsamy z różnicą wobec ostatecznego obciążenia Twojej karty. To, co operator przyjął za punkt odniesienia do marży, nie musi odpowiadać kursowi Twojego banku. Z kolei hasło „0% prowizji” może oznaczać brak oddzielnej opłaty, ale nie brak narzutu w samym kursie. Patrz na kwotę końcową, nie samą etykietę opłaty.
Na stronie kalkulatora walut Mastercard można sprawdzić orientacyjne przeliczenie według zasad tej organizacji z uwzględnieniem podanej opłaty bankowej. Mastercard zastrzega jednak, że bank nie zawsze stosuje identyczne zasady i może naliczać dodatkowe opłaty. Jeśli przeliczenie wykonał sprzedawca w ramach DCC, kurs Mastercard zazwyczaj nie będzie kursem tej transakcji. Kursy referencyjne tureckiego banku centralnego TCMB mogą pomóc ocenić ogólny poziom walut, ale nie są obietnicą kursu płatniczego dla turysty.
Jak sprawdzić rzeczywisty koszt swojej karty przed wyjazdem?
Zamiast polegać na ogólnej radzie „bank zawsze liczy lepiej”, sprawdź tabelę opłat, regulamin i informacje o przewalutowaniu dla konkretnej karty. Samo logo Visa lub Mastercard nie przesądza o końcowym kursie. Wydawca może stosować przeliczenie bezpośrednie lub przez walutę pośrednią, doliczać prowizję od transakcji zagranicznej albo oferować konto, z którego środki będą pobierane w walucie zakupu.
Szukaj odpowiedzi na trzy pytania. Po pierwsze: jaki kurs dotyczy transakcji w TRY? Po drugie: czy bank dolicza procentową lub kwotową opłatę? Po trzecie: kiedy kurs zostaje ustalony – w chwili autoryzacji czy późniejszego rozliczenia? Blokada kwoty w aplikacji może przez pewien czas różnić się od zaksięgowanej płatności.
Jeżeli masz kartę połączoną z kilkoma rachunkami walutowymi, ustal również kolejność pobierania środków. Sam fakt posiadania euro albo lir w aplikacji nie gwarantuje, że terminal nie zaproponuje DCC. Oferta na terminalu i sposób pobrania środków przez bank to dwa odrębne etapy.
Przykład praktyczny: możesz mieć kartę wydaną do rachunku w PLN, ale dodatkowo saldo w EUR. Jeżeli restauracja naliczyła 1000 TRY, przyjęcie DCC w euro nie musi oznaczać korzystnej płatności z konta EUR. W grę wchodzi kurs operatora DCC, a czasem także dalsze zasady rozliczenia karty. Nie wybieraj EUR wyłącznie dlatego, że trzymasz na rachunku euro.
Gdy cena na rachunku jest w euro – czy nadal wybierać TRY?
Tu najłatwiej o pomyłkę. W kurortach niektórzy sprzedawcy pokazują ceny również w euro, szczególnie przy usługach turystycznych. Jeżeli od początku uzgodniliście cenę 40 EUR i w tej walucie wystawiono rachunek, próba „wymuszenia lir” bez ustalenia kursu sprzedawcy nie musi niczego oszczędzić. Najpierw ustal, w jakiej walucie rzeczywiście wyceniono zakup i jaka kwota ma zostać pobrana.
Inna sytuacja: widzisz paragon na 1600 TRY, ale terminal proponuje rozliczenie równowartości w EUR. Wówczas możesz porównać ofertę DCC z opłatami karty i zwykle wybrać oryginalne 1600 TRY. Nie należy porównywać takiej opcji z ceną w euro wypisaną na reklamie, bo nie zawsze jest ona przeliczona tym samym kursem i na tych samych zasadach.
Jeżeli cena podana w EUR jest niższa od niezależnie przedstawionej ceny TRY, rozstrzygające jest uzgodnienie ceny ze sprzedawcą. To już wybór między dwiema ofertami cenowymi, niekoniecznie DCC. Poproś o ostateczną kwotę oraz walutę transakcji przed zatwierdzeniem płatności.
Czy Revolut i karta wielowalutowa chronią przed DCC?
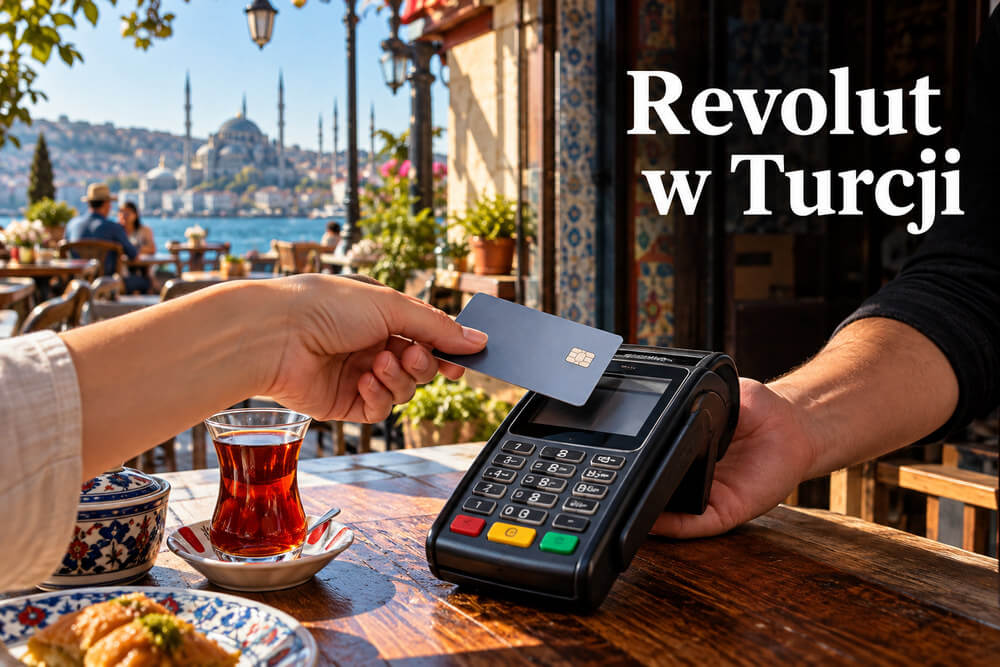
Nie. Terminal może zaproponować DCC także użytkownikowi Revoluta lub innej karty wielowalutowej. Wybierając obcą walutę przeliczoną przez operatora terminala, możesz ominąć mechanizm wymiany swojego dostawcy karty. Revolut wprost zaleca wybór lokalnej waluty i odrzucenie przewalutowania przy terminalu.
Nie oznacza to, że przewalutowanie w Revolucie zawsze jest bezpłatne. Na koszt mogą wpływać plan, dostępne saldo walutowe, limity wymiany i opłaty za wymianę poza określonymi godzinami. Warunki sprawdź w aktualnym cenniku i w aplikacji. Pełniej omawiamy to w osobnym poradniku Revolut w Turcji.
Płatność telefonem lub zegarkiem nie znosi tego wyboru. Jeśli terminal wyświetli DCC, nadal trzeba sprawdzić, w jakiej walucie będzie rozliczona płatność. Samo potwierdzenie transakcji biometrią nie jest informacją o zastosowanym kursie.
Co zrobić, gdy terminal nie daje wyboru albo sprzedawca wybrał za Ciebie?
Najpierw ustal, czy rzeczywiście istnieje problem. Jeśli widzisz wyłącznie prawidłową kwotę w TRY, płatność najpewniej jest już przygotowana w walucie lokalnej – nie każda transakcja musi pokazywać okno DCC. Nie żądaj wyświetlenia dodatkowego ekranu tylko dlatego, że go nie ma.
Jeśli natomiast ekran pokazuje wyłącznie PLN lub EUR, chociaż uzgodniona cena była w lirach, nie zatwierdzaj jej bez wyjaśnienia. Poproś o rozpoczęcie płatności ponownie i obciążenie w TRY. Możesz powiedzieć po angielsku: „Please charge me in Turkish lira, without currency conversion”. W razie problemu poproś o pokazanie kwoty i waluty na ekranie dostępnym dla klienta.
Zdarza się, że kasjer trzyma terminal po swojej stronie i sam wybiera opcję. Poproś, by umożliwił Ci dokonanie wyboru. Zgodnie z opublikowanymi zasadami Visa decyzja o DCC powinna należeć do użytkownika karty; nie wolno przedstawiać DCC jako warunku przyjęcia płatności. Jeśli sprzedawca nie potrafi zmienić ustawienia, w miarę możliwości wybierz inny sposób zapłaty lub zrezygnuj z zakupu.
Nie wciskaj automatycznie przycisku „Cancel”, bo w niektórych interfejsach anuluje on całą transakcję, a w innych odrzuca samo przeliczenie. Czytaj pełne sformułowanie przy opcji i poproś sprzedawcę o wyjaśnienie. Szczególnie uważaj, gdy ekran przedstawia tylko „kurs gwarantowany” bez czytelnej kwoty lokalnej.
Wybrałeś niechcący PLN albo EUR – czy da się to odwrócić?
Przed ostatecznym zatwierdzeniem zwykle można cofnąć wybór lub anulować rozpoczętą płatność i przeprowadzić ją ponownie w TRY. Jeśli transakcja została już przyjęta, poproś sprzedawcę o jej prawidłowe anulowanie albo zwrot i nową płatność. Nie zakładaj jednak, że kasjer może po prostu „zmienić walutę” zaksięgowanej transakcji.
Zachowaj paragon, potwierdzenie terminala i zrzut szczegółów operacji z bankowości. Zwróć uwagę na walutę transakcji, kwotę i ewentualną informację o DCC. Jeśli wyraźnie odmówiłeś przewalutowania, a mimo to zostało zastosowane, zgłoś reklamację do wydawcy karty, opisując przebieg wyboru i załączając dowody. Organizacje kartowe przewidują procedury sporów dotyczących niewłaściwej waluty, lecz zwrot nie jest automatycznie gwarantowany.
Przy późniejszym zwrocie koszt w PLN może odbiegać od pierwotnego obciążenia – zależy to od waluty i sposobu rozliczenia, kursów w różnych dniach oraz zasad banku. Dlatego przy większym zakupie warto upewnić się co do waluty jeszcze przed autoryzacją.
DCC na terminalu i w bankomacie – podobny wybór, inne opłaty
W bankomacie możesz spotkać analogiczną propozycję przeliczenia wypłaty lir na walutę karty. Mechanizm DCC jest podobny, ale w bankomacie dochodzą inne możliwe koszty: opłata operatora za wypłatę oraz prowizja lub limity Twojego banku. Odrzucenie DCC nie musi usuwać tych opłat.
Jeśli chcesz wypłacać gotówkę, zajrzyj do osobnego poradnika o DCC w bankomatach. Tutaj koncentrujemy się na płatnościach w sklepie, restauracji i punktach usługowych.
Pięć rzeczy do sprawdzenia przed zatwierdzeniem płatności
Krótka checklista przy terminalu w Turcji
- Cena: sprawdź uzgodnioną kwotę na paragonie i jej pierwotną walutę.
- Opcje: jeśli cena jest w TRY, szukaj „TRY”, „Local currency” albo „Without conversion”.
- Kurs: przy propozycji PLN/EUR odczytaj kurs DCC, marżę i kwotę końcową; nie zakładaj, że są korzystne.
- Zatwierdzenie: upewnij się, jaką walutę faktycznie wybrałeś, zanim podasz PIN lub potwierdzisz płatność.
- Dowód: przy większym zakupie zachowaj potwierdzenie i sprawdź później zaksięgowaną kwotę w aplikacji banku.
Przed wyjazdem zapisz także w telefonie informację, gdzie w aplikacji znaleźć kursy i opłaty karty. Przy kasie nie trzeba przeprowadzać szczegółowej analizy rynku: wystarczy rozpoznać ofertę DCC, znać najważniejsze warunki swojej karty i świadomie zaakceptować właściwą kwotę.
FAQ – najczęstsze pytania o płatność kartą i DCC w Turcji
Co to jest DCC?
To przeliczenie kwoty transakcji na walutę karty proponowane przy terminalu przez dostawcę usługi płatniczej. Zamiast kursu i zasad rozliczenia własnego banku przyjmujesz przedstawioną ofertę przewalutowania.
Na terminalu w Turcji wybrać TRY czy EUR?
Jeżeli zakup wyceniono w lirach i EUR jest jedynie opcją przeliczenia na terminalu, zwykle wybierz TRY. Jeśli pierwotna cena zakupu została uzgodniona w EUR, najpierw ustal warunki tej konkretnej transakcji.
Czy turecki terminal może rozliczyć płatność w PLN?
Tak, część terminali proponuje DCC w złotych dla kart wydanych w Polsce. Oznacza to kurs wskazany przez operatora DCC, niekoniecznie kurs polskiego banku.
Czy płatność w lirach oznacza brak prowizji?
Nie. Wybór TRY zwykle pozwala uniknąć przewalutowania przez operatora DCC, ale bank lub wydawca karty może zastosować własny kurs i opłaty.
Czy Revolut automatycznie blokuje DCC?
Nie zakładaj tego. Wybór waluty na terminalu nadal ma znaczenie; w razie propozycji przewalutowania wybierz TRY. Koszty wymiany w Revolucie zależą od planu, limitów i momentu wymiany.
Czy DCC pojawia się również przy wypłacie z bankomatu?
Tak. Bankomat może zaproponować rozliczenie wypłaty lir w walucie karty. Osobno mogą zostać pobrane opłaty za samą wypłatę.
Czy można anulować błędny wybór waluty?
Przed autoryzacją najłatwiej wrócić do wyboru albo rozpocząć transakcję od nowa. Po jej wykonaniu poproś sprzedawcę o anulowanie lub zwrot; jeśli DCC zastosowano bez zgody, złóż reklamację do banku.
Skąd poznać kurs swojego banku?
Z regulaminu karty, tabeli opłat, komunikatu banku o kursach lub bankowego kalkulatora. Dla Mastercard dostępny jest także kalkulator orientacyjny, lecz wynik rozliczenia zależy od warunków wydawcy karty.
Czy płatność w euro w Turcji zawsze jest droższa?
Nie. Niekiedy euro jest oryginalną walutą uzgodnionej ceny. Problemem może być dopiero niekorzystna oferta DCC, gdy cenę w lirach terminal przelicza na euro bez korzystnego kursu.
Najważniejsza zasada: nie wybieraj waluty dlatego, że lepiej ją znasz. Jeśli cena została ustalona w TRY, zwykle wybierz TRY i pozwól swojej karcie rozliczyć transakcję na znanych Ci warunkach. Gdy terminal przedstawia inny kurs lub inną kwotę, porównaj ją świadomie albo poproś o ponowne rozpoczęcie płatności.